GoodStats mencatat 45 persen Gen Z di Indonesia memiliki aspirasi tinggi untuk mempunyai rumah sendiri. Namun, riset perilaku konsumen Inventure menyoroti kebiasaan penggunaan utang konsumtif digital untuk memenuhi kebutuhan gaya hidup, mulai dari rekreasi, nongkrong di coffee shop, hingga transaksi harian.
Jika tidak dikelola dengan baik, kebiasaan tersebut dapat memengaruhi catatan kredit di Sistem Layanan Informasi Keuangan (SLIK) OJK. Riwayat kredit yang buruk berpotensi membuat pengajuan KPR semakin sulit karena bank akan mempertimbangkan rekam jejak pembayaran calon debitur sebelum memberikan pembiayaan.
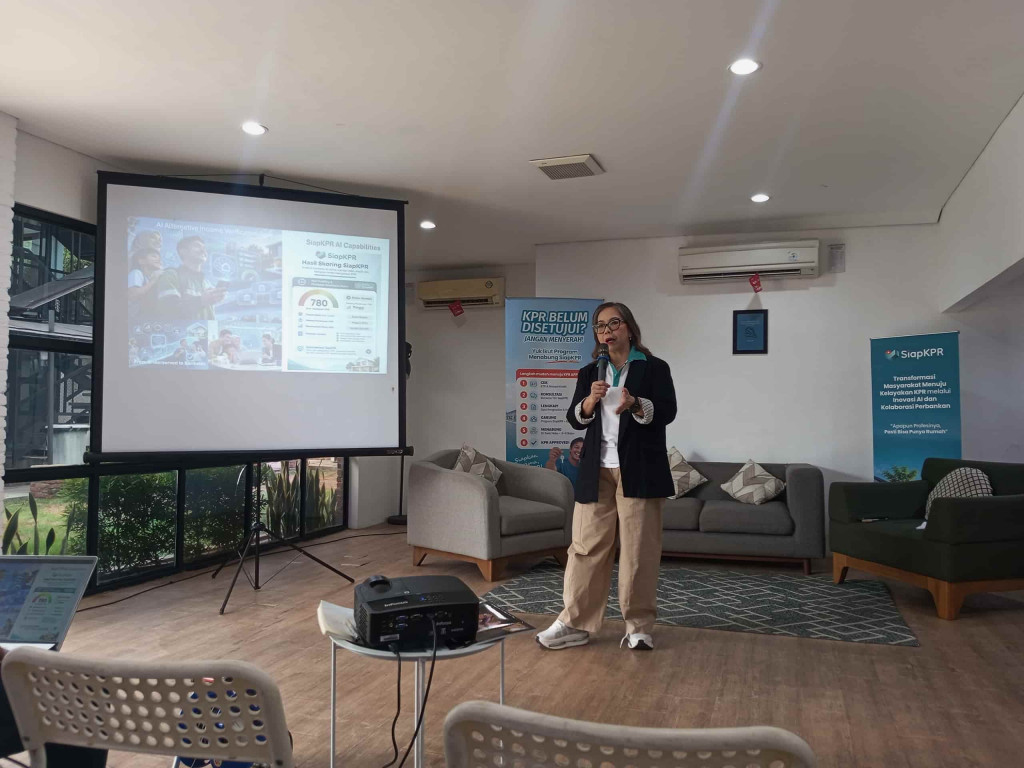
CEO PT Melayani Sepenuh Hati, perusahaan induk SiapKPR, Marine Novita, mengatakan teknologi kecerdasan buatan (AI) kini dapat membantu menganalisis profil dan kemampuan finansial calon pembeli rumah.
"Jadi kita bisa cek konsumen ini, dia seperti apa, terus kita juga cari otomatis scoring-nya si konsumen," ujar Marine dalam Launching SiapKPR pada Selasa, 17 November 2026.
Ia juga menjelaskan bahwa SiapKPR memanfaatkan teknologi AI melalui sistem risk profiling untuk menganalisis profil calon konsumen dan meminimalkan risiko antara pembeli, pengembang, dan bank.
"Kami juga bertanggung jawab untuk men-screening konsumennya dan mendidik mereka sampai menjadi konsumen yang bertanggung jawab," jelasnya.
Tips Membeli Rumah untuk Gen Z
Marine membagikan sejumlah tips yang perlu diperhatikan Gen Z sebelum membeli rumah pertama. Pertama, jaga keamanan data pribadi, terutama Kartu Tanda Penduduk (KTP). Hindari meminjamkan atau memberikan dokumen identitas kepada orang lain untuk mencegah penyalahgunaan data.
Selain itu, gunakan layanan paylater dan pinjaman online secara bijak serta pastikan seluruh tagihan dibayar tepat waktu agar tidak merusak riwayat kredit di SLIK OJK.
Kedua, periksa kredibilitas pengembang sebelum membeli rumah. Calon pembeli perlu memastikan legalitas proyek, rekam jejak perusahaan, serta pengalaman developer dalam menyelesaikan pembangunan perumahan. Langkah ini penting untuk menghindari risiko proyek bermasalah atau pembangunan yang tidak sesuai kesepakatan.
Ketiga, sesuaikan cicilan dengan kemampuan finansial jangka panjang. Perhitungkan seluruh biaya kepemilikan rumah dan pastikan cicilan tidak mengganggu kebutuhan pokok maupun dana darurat. (Wisa Irena Br Sitepu)