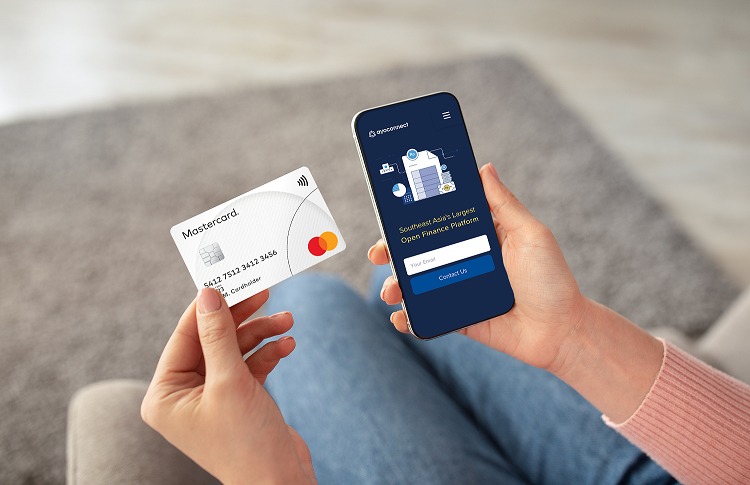
Jakarta: Mastercard dikenal sebagai salah satu merek kartu pembayaran yang digunakan masyarakat di berbagai negara. Namun, bisnis perusahaan ini tidak hanya berkaitan dengan kartu debit dan kredit. Di balik setiap transaksi, Mastercard mengoperasikan jaringan teknologi yang menghubungkan bank, konsumen, dan merchant.
Dilansir dari Pintu, perkembangan teknologi finansial telah mendorong perubahan cara masyarakat melakukan transaksi dan mengakses layanan keuangan. Ekosistem tersebut mencakup berbagai layanan, mulai dari platform investasi aset digital hingga jaringan pembayaran elektronik.
Bagi investor yang ingin mengikuti perkembangan perusahaan ini di pasar modal, saham Mastercard diperdagangkan di New York Stock Exchange (NYSE) dengan kode saham MA. Perusahaan ini menawarkan eksposur terhadap industri pembayaran digital yang terus berkembang seiring meningkatnya penggunaan transaksi elektronik.
Mastercard adalah perusahaan teknologi di industri pembayaran global yang berkantor pusat di Purchase, New York, Amerika Serikat. Perusahaan ini menyediakan jaringan pembayaran elektronik yang menghubungkan pemegang kartu, lembaga keuangan, pedagang, dan berbagai mitra bisnis.
Mastercard dan Sejarah Perkembangannya
Mastercard berawal dari inisiatif sejumlah bank di Amerika Serikat yang ingin mengembangkan sistem pembayaran berbasis kartu. Pada 1966, beberapa lembaga keuangan membentuk Interbank Card Association (ICA).
Organisasi tersebut kemudian memperkenalkan kartu pembayaran dengan nama Master Charge pada 1969. Seiring waktu, jaringan ini berkembang dan memperluas kerja sama dengan lembaga keuangan di berbagai negara.
Pada 1979, perusahaan mulai menggunakan nama Mastercard sebagai identitas merek. Perubahan tersebut memperkuat posisinya sebagai jaringan pembayaran internasional. Pada 2006, Mastercard melakukan penawaran saham perdana atau initial public offering (IPO) di New York Stock Exchange.
Bagaimana Cara Kerja Jaringan Pembayaran Mastercard?
Untuk memahami bisnis perusahaan ini, penting untuk mengenali pihak-pihak yang terlibat dalam transaksi. Mastercard menggunakan model jaringan pembayaran empat pihak atau four-party payment network.
Model ini melibatkan pemegang kartu, bank penerbit kartu, merchant, dan bank pengakuisisi. Mastercard menyediakan jaringan yang menghubungkan para peserta tersebut.
Sebagai contoh, ketika seseorang membayar belanjaan menggunakan kartu Mastercard, transaksi akan melewati beberapa tahapan. Pertama, pemegang kartu memberikan kartu atau perangkat pembayaran kepada merchant.
Selanjutnya, mesin pembayaran atau sistem kasir mengirimkan permintaan transaksi kepada penyedia layanan pembayaran merchant atau acquirer. Acquirer kemudian meneruskan permintaan tersebut melalui jaringan Mastercard menuju bank penerbit kartu atau issuer.
Bank penerbit memeriksa sejumlah informasi, termasuk validitas kartu, ketersediaan dana atau limit kredit, serta indikasi potensi penipuan. Setelah pemeriksaan selesai, bank mengirimkan keputusan persetujuan atau penolakan melalui jaringan yang sama.
Jika bank menyetujui transaksi, merchant akan menerima konfirmasi pembayaran. Namun, proses belum sepenuhnya selesai karena transaksi masih perlu melalui tahap kliring dan penyelesaian atau settlement.
Pada tahap ini, para pihak menghitung kewajiban pembayaran dan mengatur perpindahan dana melalui lembaga keuangan terkait. Dengan demikian, Mastercard berperan sebagai penghubung teknologi yang mengatur pertukaran informasi transaksi.
Perusahaan membantu memastikan bahwa sistem bank penerbit dan bank pengakuisisi dapat berkomunikasi menggunakan standar yang sama. Jaringan Mastercard mendukung transaksi di lebih dari 220 negara dan wilayah serta lebih dari 150 mata uang.
Dari Mana Mastercard Menghasilkan Pendapatan?
Mastercard memperoleh pendapatan melalui dua kategori utama, yaitu layanan jaringan pembayaran (payment network) serta layanan dan solusi bernilai tambah (value-added services and solutions).
1. Perusahaan menghasilkan pendapatan dari jaringan pembayaran.
Mastercard mengenakan biaya kepada pelanggan, termasuk bank penerbit dan bank pengakuisisi, atas layanan pemrosesan transaksi serta penggunaan jaringan.
Sebagian biaya juga berkaitan dengan nilai transaksi menggunakan kartu yang membawa merek Mastercard. Dengan model tersebut, peningkatan jumlah transaksi dan nilai pembayaran dapat mendukung pertumbuhan pendapatan perusahaan.
Aktivitas belanja konsumen, pembayaran lintas negara, serta transaksi bisnis menjadi beberapa faktor yang mempengaruhi kinerja jaringan.
2. Mastercard mengembangkan layanan bernilai tambah.
Kategori ini mencakup solusi keamanan siber, pencegahan penipuan, autentikasi digital, analisis data, layanan konsultasi bisnis, pemrosesan pembayaran, dan solusi pembayaran berbasis rekening. Perusahaan juga menyediakan layanan yang membantu bisnis memahami perilaku konsumen dan meningkatkan efektivitas transaksi.
Diversifikasi ini membuat sumber pendapatan Mastercard tidak hanya bergantung pada penggunaan kartu. Ketika perusahaan memperluas layanan teknologi dan keamanan, Mastercard juga memiliki peluang untuk memperoleh pendapatan dari kebutuhan bisnis di luar pemrosesan pembayaran konvensional.
Kinerja Keuangan Mastercard
Laporan tahunan Mastercard menunjukkan bahwa perusahaan mencatatkan pendapatan bersih sebesar US$32,79 miliar sepanjang 2025. Angka tersebut meningkat 16% dibandingkan pendapatan bersih US$28,17 miliar pada 2024. Sementara itu, laba bersih perusahaan mencapai sekitar US$15 miliar pada 2025.
Jika dilihat berdasarkan sumber pendapatannya, layanan jaringan pembayaran menyumbang US$19,48 miliar pada 2025. Adapun layanan dan solusi bernilai tambah menghasilkan US$13,32 miliar. Kedua kategori tersebut sama-sama mengalami pertumbuhan dibandingkan tahun sebelumnya.
Kinerja jaringan juga tercermin dari nilai transaksi yang diproses. Mastercard melaporkan gross dollar volume atau nilai bruto transaksi sebesar US$10,6 triliun sepanjang 2025, tumbuh 9% berdasarkan mata uang lokal. Pada periode yang sama, volume transaksi lintas negara meningkat 15%, sedangkan jumlah transaksi yang diproses melalui jaringan atau naik 10%.
Tantangan dan Prospek Bisnis Mastercard
Meskipun memiliki jaringan global, Mastercard tetap menghadapi persaingan dari berbagai penyedia layanan pembayaran.
Kompetitornya mencakup jaringan kartu lain, penyedia dompet digital, perusahaan teknologi finansial, serta sistem pembayaran lokal yang dikembangkan oleh sejumlah negara.
Perubahan regulasi juga menjadi tantangan penting. Pemerintah di berbagai negara dapat menetapkan aturan mengenai biaya transaksi, perlindungan data, keamanan sistem, dan persaingan industri pembayaran.
Selain itu, perkembangan pembayaran berbasis rekening berpotensi mengubah kebiasaan konsumen dalam melakukan transaksi. Namun, pertumbuhan perdagangan digital, pembayaran lintas negara, dan kebutuhan keamanan transaksi tetap membuka peluang bagi Mastercard.
Perusahaan dapat memperkuat posisinya dengan memperluas jaringan, meningkatkan teknologi pemrosesan, serta mengembangkan layanan bernilai tambah.
Pada akhirnya, Mastercard merupakan perusahaan teknologi yang menyediakan infrastruktur penting bagi ekosistem pembayaran global. Perusahaan tidak bertindak sebagai bank penerbit kartu, melainkan menghubungkan berbagai pihak agar transaksi elektronik dapat berlangsung.
Model bisnis tersebut membuat pendapatannya bergantung pada aktivitas jaringan pembayaran sekaligus layanan teknologi pendukung yang terus berkembang. Perlu diingat, semua aktivitas jual beli crypto memiliki resiko dan volatilitas yang tinggi karena sifat crypto dengan harga yang fluktuatif.
Maka dari itu, selalu lakukan riset mandiri (DYOR) dan gunakan dana yang tidak digunakan dalam waktu dekat (uang dingin) sebelum berinvestasi. Segala aktivitas jual beli bitcoin dan investasi aset crypto lainnya menjadi tanggung jawab para trader dan investor.