Persoalan utamanya terletak pada persyaratan administrasi dan riwayat keuangan. Berbeda dengan pekerja tetap yang memiliki slip gaji rutin, pekerja informal sering kali kesulitan menunjukkan catatan pendapatan yang dapat dijadikan dasar penilaian kemampuan membayar cicilan.
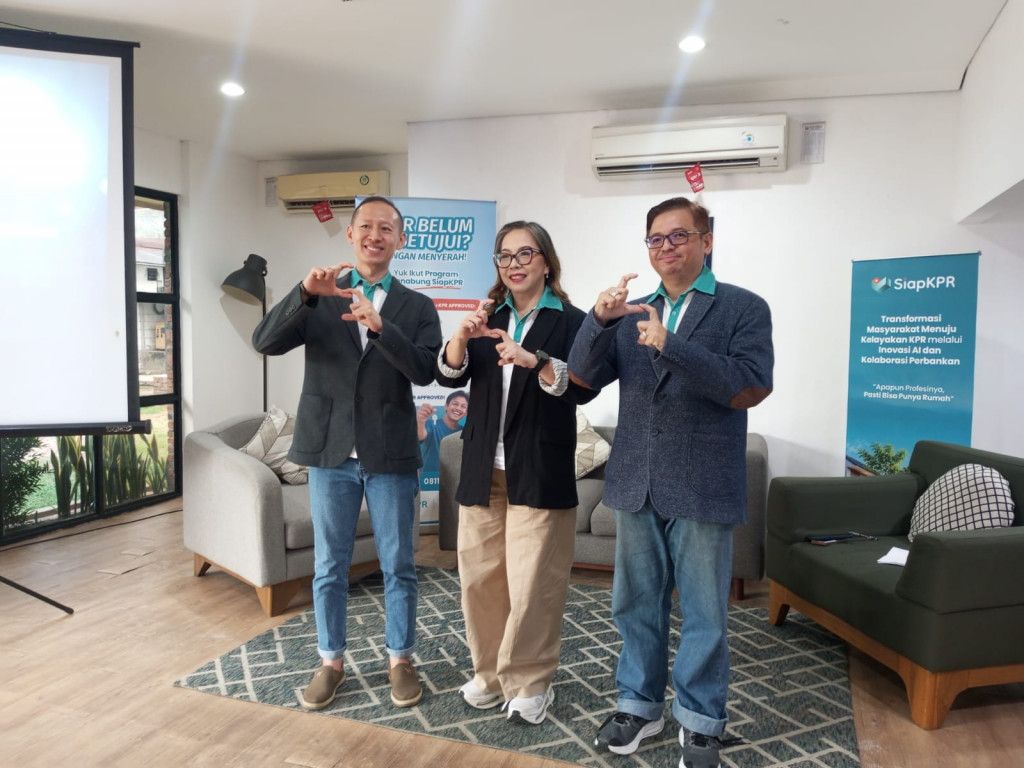
CEO PT Melayani Sepenuh Hati, perusahaan induk SiapKPR, Marine Novita, mengatakan pekerja dengan penghasilan tidak tetap kerap menghadapi kesulitan ketika mengajukan KPR karena tidak memiliki rekam jejak keuangan yang memadai.
"Non-fixed income, informal worker, itu jauh lebih mengalami kesulitan pada saat mereka mau apply buat KPR. Karena mereka tidak mempunyai yang namanya track record keuangan," ujar Marine di acara Launching SiapKerja pada Selasa, 17 November 2026.
Selain pendapatan tidak tetap, riwayat kredit buruk juga menjadi persoalan. Penggunaan pinjaman online dan layanan kredit digital yang tidak dikelola dengan baik berpotensi memengaruhi catatan kredit seseorang di Sistem Layanan Informasi Keuangan (SLIK) OJK.
"Sekarang ini banyak sekali yang pinjol, banyak sekali penolakan KPR gara-gara KOL 5," tambahnya.
Kondisi tersebut menjadi tantangan tersendiri bagi generasi muda, termasuk Gen Z yang mulai memasuki dunia kerja. Banyak dari mereka yang terjepit di tengah kenaikan harga rumah dan keterbatasan pertumbuhan pendapatan, sekaligus harus menghadapi sistem verifikasi perbankan yang membutuhkan bukti kemampuan finansial secara konsisten.
Kesiapan Finansial Jadi Kunci Mengakses KPR
Menghadapi persoalan tersebut, SiapKPR mengembangkan layanan pendampingan bagi masyarakat yang mengalami kendala ketika mengajukan KPR. Melalui platform berbasis kecerdasan buatan (AI), perusahaan ini menawarkan analisis profil keuangan, perbaikan catatan kredit, hingga pendampingan proses pengajuan pembiayaan rumah.
Marine menjelaskan, layanan tersebut ditujukan untuk membantu calon pembeli rumah yang sebelumnya terkendala riwayat kredit maupun status pekerjaan dengan penghasilan tidak tetap.
"Solusi yang kami berikan adalah membantu konsumen-konsumen yang sekarang ini belum beruntung karena kendala KOL 5 atau non-fixed income masuk ke dalam program kami dan bisa di-improve atau disetujui KPR-nya sama bank," jelasnya.
Pendampingan dilakukan melalui beberapa tahapan, mulai dari konsultasi dan analisis profil finansial awal, penyusunan strategi untuk mengatasi kendala keuangan, pemilihan rumah subsidi maupun hunian terjangkau, hingga proses pengajuan KPR. Pendampingan juga mencakup proses akad kredit sampai serah terima rumah.
Dari sisi ekosistem pembiayaan, SiapKPR menyebut telah mendapat dukungan enam pengembang properti. Perusahaan tersebut juga menjalin dukungan pembiayaan dengan Bank BTN dan Bank Nobu, serta berencana memperluas kerja sama dengan jaringan perbankan nasional lainnya.
Marine mengatakan visi perusahaan adalah memperluas akses masyarakat terhadap kepemilikan rumah, termasuk mereka yang selama ini kesulitan memenuhi persyaratan administrasi perbankan.
"Visi kami adalah menjadikan kesiapan finansial perumahan sebagai hak yang dapat diakses oleh semua orang," ujarnya.
Meski demikian, pendampingan pengajuan KPR tidak serta-merta menjamin persetujuan bank. Calon pembeli tetap perlu memenuhi penilaian kelayakan kredit dan ketentuan pembiayaan yang berlaku. Karena itu, memahami kondisi keuangan dan menjaga riwayat kredit tetap sehat menjadi langkah penting sebelum memutuskan membeli rumah. (Wisa Irena Br Sitepu)